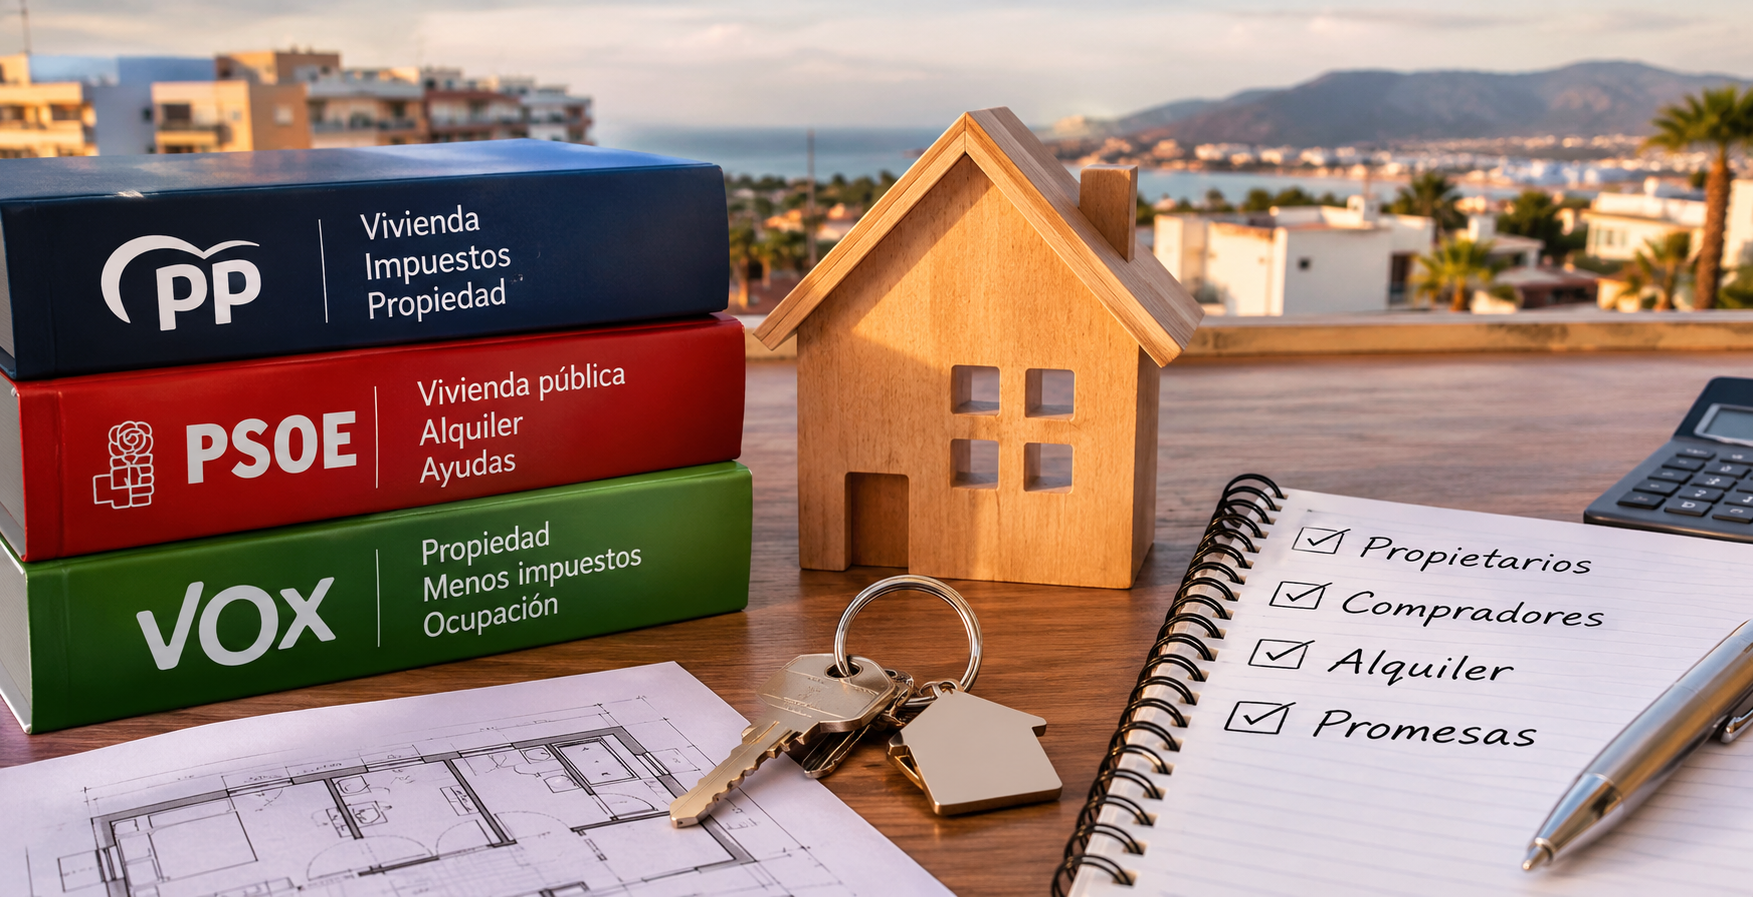
PP, PSOE y VOX ante el problema de la vivienda: promesas, medidas concretas y dudas pendientes.
Una nueva propuesta para modificar los contratos de arrendamiento que fue derogada apenas unos días después de su aprobación.
El Gobierno pretendía reforzar la continuidad de los contratos de alquiler y establecer indemnizaciones para determinados supuestos de no renovación. La norma fue derogada antes de su entrada en vigor.
La vivienda vuelve a estar en el centro de las decisiones del Gobierno. Pero hay una pregunta que parece quedar siempre en segundo plano: ¿qué ocurre con los derechos de quienes son propietarios?
La vivienda no es solo un techo sobre la cabeza. Es seguridad, estabilidad y tranquilidad . Y cuando el acceso a una vivienda adecuada se complica, los efectos sobre la salud mental de la población son reales y duraderos. En España, el mercado inmobiliario está cada vez más tensionado: precios altos, escasez de oferta y miedo de los propietarios a alquilar a ciertos perfiles crean un estrés social que afecta especialmente a los más vulnerables . CÓMO EL MERCADO DE VIVIENDA AFECTA A NUESTRA SALUD MENTAL Cuando la oferta de alquiler disminuye y los precios suben, el estrés se dispara. Esto tiene consecuencias claras: Ansiedad y frustración: quienes buscan vivienda sienten presión constante, inseguridad y miedo a quedarse sin hogar. Impacto en familias jóvenes: padres y madres con niños pequeños enfrentan estrés añadido por contratos temporales o precios inasumibles. Preocupación en pensionistas y personas mayores: la dificultad para encontrar vivienda asequible genera sensación de vulnerabilidad y pérdida de autonomía. Incertidumbre económica: las familias con ingresos limitados viven con la amenaza de impagos, desahucios o aumentos inesperados del alquiler. Cada decisión del propietario influye directamente: miedo a impagos, ocupaciones o riesgos legales reduce la oferta , aumenta la presión del mercado y agrava el estrés de los inquilinos. RIESGO FUTURO Y VULNERABLES El riesgo no es solo presente, sino creciente: Los propietarios retirarán viviendas o alquilarán solo a perfiles percibidos como “seguros”. La escasez de oferta aumentará, y los precios seguirán subiendo. Familias jóvenes, pensionistas y personas con ingresos limitados enfrentarán más dificultades y estrés al buscar vivienda. En otras palabras, la falta de confianza en el mercado y la inseguridad jurídica tienen un efecto directo en la salud mental de los más vulnerables , transformando la búsqueda de vivienda en un problema emocional y social. SOLICIONES QUE PODRÍAN REDUCIR EL IMPACTO Para proteger la salud mental y garantizar acceso a vivienda: Seguridad jurídica para los propietarios: procedimientos claros y rápidos frente a impagos u ocupaciones. Seguros y apoyo económico: reducir riesgos para quienes alquilan a personas vulnerables. Incentivos para ofrecer alquiler seguro: beneficios fiscales y protección frente a conflictos. Políticas integrales de vivienda: que combinen regulación, protección social y estímulo de la oferta privada. Acceso a información y mediación: facilitar comunicación entre propietarios e inquilinos y prevenir conflictos. Estas medidas no solo estabilizan el mercado, sino que también protegen la salud mental de quienes dependen de él . CONCLUSIÓN La vivienda es una cuestión de salud pública : inseguridad, escasez de oferta y miedo de los propietarios no solo afectan la economía, sino también el bienestar emocional de miles de personas. Las políticas de vivienda deben mirar más allá de precios y regulación: proteger al propietario, asegurar la oferta y cuidar a los vulnerables es la única forma de garantizar un mercado sano y reducir el estrés social.
Al comprar o vender una vivienda en Telde no solo influyen el precio y la ubicación: también es clave entender los impuestos implicados, la documentación necesaria y los posibles riesgos legales. En este artículo se repasan conceptos básicos que suelen intervenir en una operación inmobiliaria y la utilidad de contar con apoyo inmobiliario y jurídico para tomar decisiones informadas y ganar tranquilidad en cada paso.
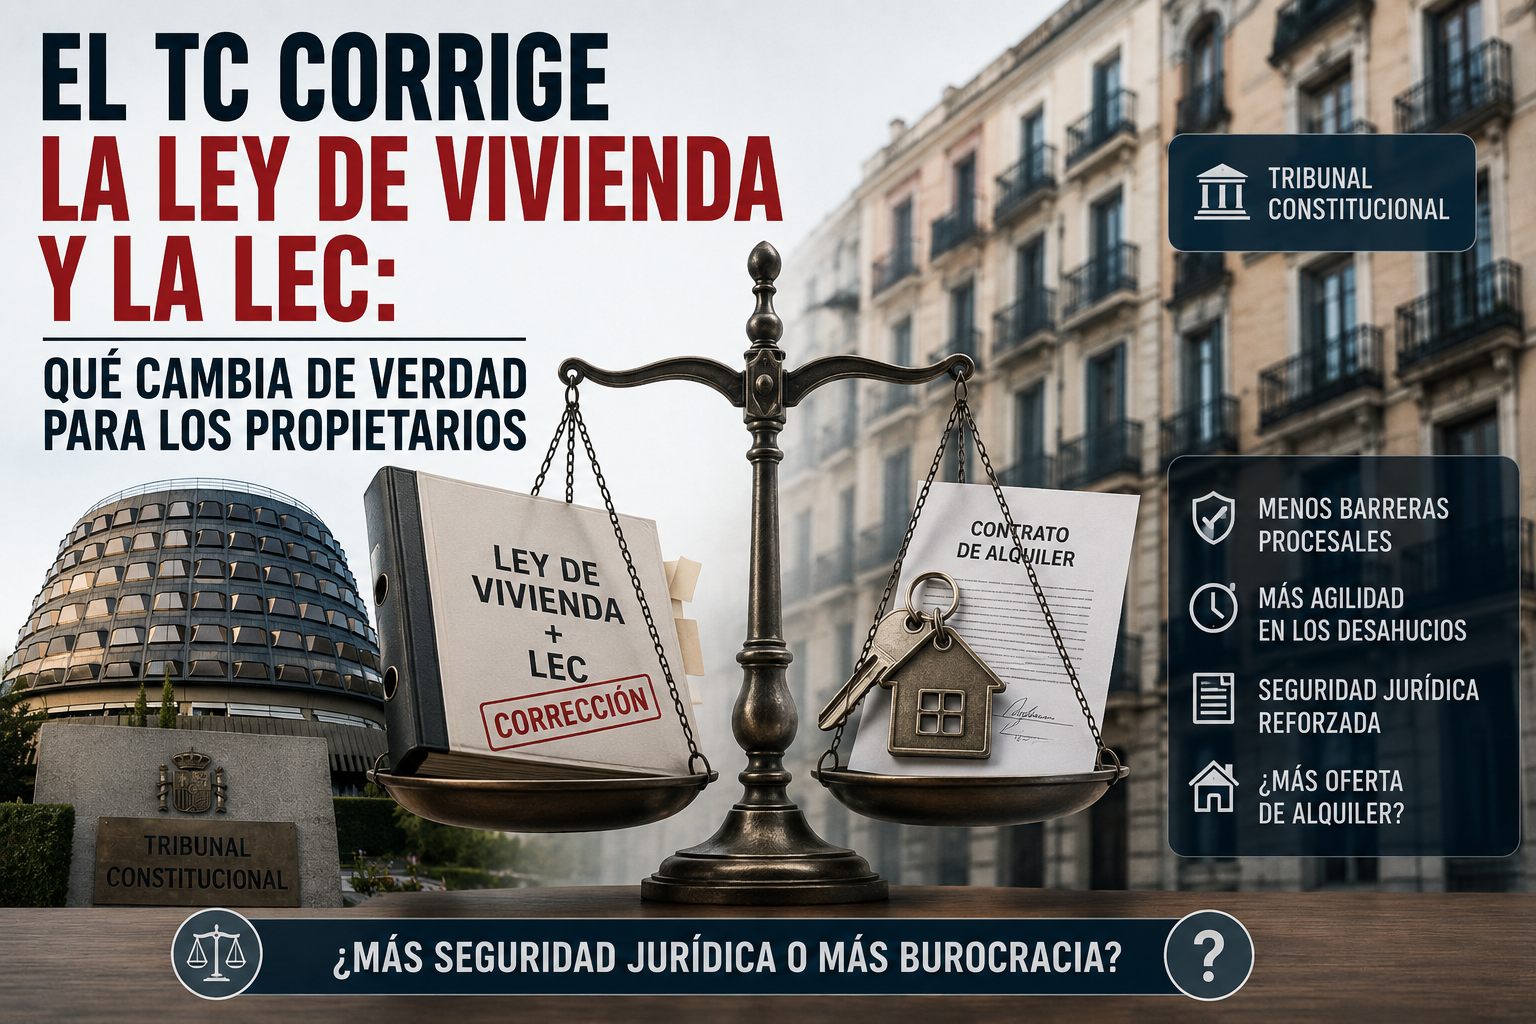
El Tribunal Constitucional (TC) ha vuelto a poner límites a la Ley de Vivienda y a las modificaciones introducidas en la Ley de Enjuiciamiento Civil (LEC) que, en la práctica, estaban bloqueando o retrasando los desahucios. No es un matiz menor: hablamos de normas que habían convertido el proceso de recuperación de una vivienda en un auténtico laberinto para el propietario. ¿Qué ha declarado inconstitucional el TC? El TC ha anulado varios preceptos que condicionaban o paralizaban los desahucios al cumplimiento de requisitos ajenos al procedimiento judicial, principalmente: La obligación de acreditar vulnerabilidad del ocupante como paso previo o condicionante para continuar el desahucio. La imposición al propietario de cargas que no le corresponden , como esperar a que la Administración actuase o emitiera informes sociales para poder recuperar su vivienda. La alteración del equilibrio procesal , dando más peso a circunstancias sociales que al propio derecho de propiedad y a la tutela judicial efectiva. En pocas palabras: el TC recuerda que los jueces juzgan y las políticas sociales las debe asumir la Administración , no el propietario particular. ¿Por qué estas normas eran un problema real? Porque convertían el desahucio en algo imprevisible y, en muchos casos, interminable. La Ley de Vivienda y la reforma de la LEC introdujeron una dinámica peligrosa: El propietario cumplía la ley, pagaba impuestos y tenía un título legítimo. El ocupante podía alargar el proceso alegando vulnerabilidad. El juzgado quedaba atado de manos hasta que los servicios sociales se pronunciasen. Resultado: meses (o años) sin cobrar rentas y sin poder disponer de tu inmueble , mientras tú asumías hipoteca, comunidad, IBI y mantenimiento. Esto no es política social. Esto es trasladar el coste del problema de vivienda al propietario privado. ¿Cómo afecta esta sentencia a los propietarios? 1. Menos bloqueos artificiales en los desahucios Con esta declaración de inconstitucionalidad, los juzgados ya no pueden suspender automáticamente procedimientos por la simple falta de informes sociales o por requisitos impuestos al arrendador. El procedimiento vuelve a su lógica básica: si hay incumplimiento contractual u ocupación sin título, el proceso debe avanzar . 2. Se refuerza la tutela judicial efectiva El TC deja claro que no se puede vaciar de contenido el derecho del propietario a acudir a los tribunales y obtener una resolución en un plazo razonable. Esto es clave: no basta con poder demandar, hay que poder ejecutar . 3. Se envía un mensaje claro al legislador El mensaje es contundente: no todo vale en nombre de la “protección social”. Si el Estado quiere proteger situaciones de vulnerabilidad, debe hacerlo con recursos públicos , no con el patrimonio de particulares que no tienen por qué ejercer de escudo social. ¿Significa esto que los desahucios serán inmediatos? No. Seamos serios: el sistema sigue siendo lento y garantista. Pero se eliminan obstáculos que nunca debieron existir y que estaban pensados más para el titular del eslogan que para el funcionamiento real del mercado del alquiler. El propietario sigue teniendo obligaciones, pero recupera algo básico: seguridad jurídica . Visión de futuro: lo que debería cambiar de verdad Mientras se legisle contra el propietario, el resultado será siempre el mismo: Menos vivienda en alquiler. Más precios tensionados. Más desconfianza. El TC está haciendo el trabajo que el legislador no ha querido hacer: recordar que sin propiedad protegida no hay mercado de alquiler posible . Esta sentencia no soluciona el problema de vivienda, pero corrige un exceso grave. Ahora la pregunta es si el Gobierno tomará nota o volverá a legislar al límite de la constitucionalidad. Como siempre, el tiempo lo dirá. Pero hoy, por una vez, el sentido común jurídico gana terreno .
El Ejecutivo de Pedro Sánchez vuelve a situar la fiscalidad en el centro de la política de vivienda. Tras anunciar hace apenas un mes una bonificación del 100% en el IRPF para propietarios que renovaran contratos sin subir la renta, el Gobierno analiza ahora un giro en su estrategia: penalizar fiscalmente a quienes incrementen el precio del alquiler por encima de los criterios que establezca el Estado. Según ha avanzado El País, los ministerios de Hacienda y Vivienda estudian utilizar el Impuesto sobre la Renta de las Personas Físicas como herramienta para desincentivar subidas de precios tanto en renovaciones tras los cinco años obligatorios como en nuevos contratos respecto al anterior arrendamiento. Las actualizaciones anuales conforme al IPC o al índice IRAV quedarían fuera de esta posible penalización. Un cambio de rumbo presionado por los socios La propuesta inicial del Ejecutivo pasaba por premiar con una exención total en el IRPF a los arrendadores que congelaran las rentas. Sin embargo, la medida generó fuertes críticas dentro del propio bloque parlamentario que sostiene al Gobierno. Formaciones como Sumar y Podemos rechazaron públicamente ampliar beneficios fiscales a los propietarios, al considerar que suponía reforzar privilegios a los rentistas. El nuevo planteamiento —reducir las deducciones a quienes suban precios— parece responder a esa presión política y busca reequilibrar apoyos dentro de la mayoría. Cómo funciona actualmente la fiscalidad del alquiler El IRPF grava los ingresos obtenidos por los contribuyentes, incluidos los rendimientos derivados del arrendamiento de vivienda habitual. Tras la entrada en vigor de la Ley de Vivienda en mayo de 2023, el esquema de reducciones fiscales quedó estructurado de la siguiente manera: Contratos anteriores a la ley : reducción de hasta el 60% del rendimiento neto. Contratos firmados tras la ley : reducción general del 50%. Supuestos especiales : bonificaciones que pueden alcanzar hasta el 90% en determinadas circunstancias, especialmente en zonas declaradas como mercado residencial tensionado. Ahora, el Gobierno estudia introducir una escala progresiva: cuanto mayor sea la subida aplicada al alquiler, menor sería la reducción fiscal aplicable. No obstante, no se contempla eliminar totalmente la deducción, manteniendo así cierto incentivo frente a otros modelos de arrendamiento como el alquiler vacacional, que no disfruta de este tratamiento fiscal favorable. Críticas del sector y advertencias jurídicas Desde la Federación Nacional de Asociaciones Inmobiliarias (FAI) alertan de que esta reforma incrementaría la inseguridad jurídica y la incertidumbre normativa para los propietarios. A su juicio, la acumulación de cambios regulatorios puede retraer todavía más la oferta de alquiler de larga duración, especialmente en las zonas de mayor demanda. En el plano jurídico, distintos expertos advierten de que condicionar fiscalmente el precio de la renta supone una intervención indirecta en la libertad contractual. Señalan que limitar o penalizar determinadas decisiones económicas del propietario puede alterar el equilibrio entre las partes y generar un efecto contrario al deseado: retirada de inmuebles del mercado, ventas anticipadas o desvío hacia fórmulas menos reguladas. Otras reformas en el aire El real decreto ley anunciado por Sánchez aún no se ha materializado. Además de la reforma fiscal, el Ejecutivo planteó otras medidas relevantes: Endurecer los requisitos de los contratos de temporada, obligando a justificar su temporalidad y limitando su duración. Establecer un régimen sancionador para los alquileres de corta duración que incumplan la normativa estatal. Extender al alquiler por habitaciones las garantías propias del arrendamiento habitual, limitando rentas en zonas tensionadas. Varias de estas iniciativas siguen pendientes de tramitación en el Congreso de los Diputados, en un contexto político marcado por tensiones internas y bloqueos parlamentarios. Por su parte, Sumar considera que el endurecimiento fiscal es insuficiente y exige una prórroga extraordinaria de los contratos que vencen este año para congelar las rentas. Desde esta formación sostienen que los incentivos fiscales no han frenado la escalada de precios y que solo una intervención directa puede ofrecer estabilidad a los inquilinos. Conclusión: intervencionismo fiscal y erosión del mercado Lo que el Gobierno plantea no es un simple ajuste técnico del IRPF, sino un mecanismo indirecto de control de precios. Aunque no se establezca un tope explícito, condicionar fiscalmente la renta que puede cobrar un propietario equivale, en la práctica, a penalizar el ejercicio del derecho de propiedad. Convertir el impuesto en una herramienta disciplinaria introduce un precedente relevante: el Estado no fija el precio, pero castiga al contribuyente que no se ajusta a su criterio político. Este tipo de intervencionismo puede generar rédito parlamentario a corto plazo, pero sus efectos económicos suelen ser previsibles. Cuando la rentabilidad se reduce artificialmente, la oferta tiende a retraerse. En el mercado del alquiler eso puede traducirse en menos viviendas disponibles, mayor tensión en los precios y desplazamiento hacia modalidades menos reguladas. Penalizar fiscalmente al arrendador no incrementa el parque de vivienda ni corrige los problemas estructurales de oferta. El acceso a la vivienda es, sin duda, uno de los principales desafíos sociales del país. Pero afrontarlo desde la presión fiscal sobre el propietario puede terminar agravando el desequilibrio entre oferta y demanda. La cuestión no es si el Estado debe intervenir, sino si hacerlo a través de mecanismos punitivos es la vía más eficaz o si, por el contrario, contribuye a erosionar la seguridad jurídica y la confianza en el mercado. Sin reformas estructurales que aumenten la oferta y aporten estabilidad normativa, cualquier giro fiscal corre el riesgo de convertirse en un parche político más que en una solución duradera.
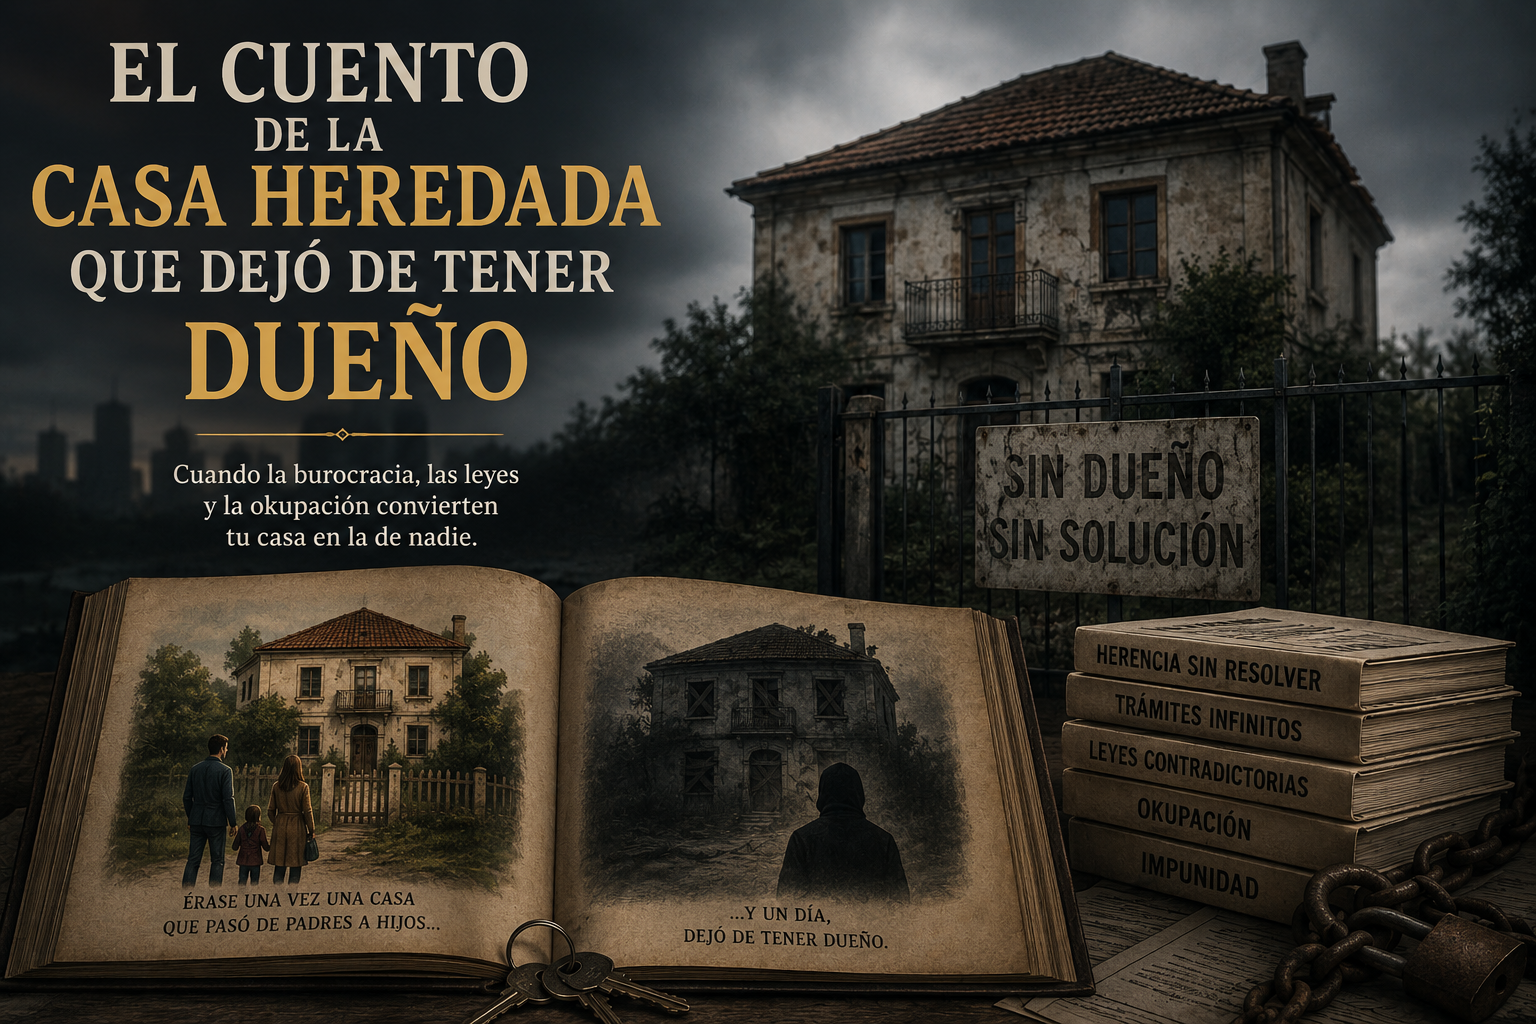
Había una vez una mujer que heredó una casa. No un palacio, no una inversión especulativa. Una casa normal, heredada de un familiar, con la idea sencilla y honesta de venderla para ordenar su vida y pagar deudas que no había buscado, pero que tenía que afrontar. La casa estaba vacía y necesitaba una pequeña reforma. Nada extraordinario. Pintar, arreglar cuatro cosas y ponerla en el mercado. Entonces apareció un chico. Se presentó como reformista. Educado, convincente, con prisas por empezar. Le contó una historia creíble, de esas que no levantan sospechas. Ella confió. Porque confiar, hoy por hoy, sigue siendo un acto normal… aunque cada vez más arriesgado. Le dejó entrar. Y ahí empezó el verdadero cuento. El chico sí reformó la casa. Pero no la reformó para entregarla, ni para cumplir un encargo. La reformó para quedarse. En lugar de mejorar la vivienda para su propietaria, empezó a reformar su propia vida dentro de ella. Un día entró una persona más. Luego otra. Después, toda la familia. Cuando la propietaria quiso reaccionar, la casa ya no era su casa. Habían pasado de invitados a residentes. Y de residentes a intocables. La mujer acudió a donde se supone que hay que acudir cuando te quitan algo que es tuyo: a la justicia. Allí, el ocupante presentó su mejor defensa: un supuesto acuerdo verbal. Ningún papel, ninguna firma. Solo su palabra frente a la de la propietaria. Y, sorprendentemente, fue suficiente para sembrar la duda y alargar el proceso. Pero la justicia iba despacio. Muy despacio. Le pidieron papeles, informes, paciencia. Le hablaron de vulnerabilidad, de tiempos, de equilibrios sociales. Él aseguró que no tenía a dónde ir con su familia, que no contaba con recursos, que desalojar sería un drama humano. Nadie le habló de sus deudas, de su ansiedad ni de su derecho a disponer de su propiedad. Mientras tanto, el ocupante hacía vida normal. Normal no. Mejor que normal. Instaló una piscina en la azotea. Y mientras tanto, viajaba. Fotos, desplazamientos, escapadas. Para eso sí había dinero. Para pagar una vivienda que no era suya, no. Sí, una piscina. Desde fuera, la casa parecía la misma. Desde dentro, era un chalet con vistas… que no le pertenecía. Pasaron los meses. Luego los años. Tres años. Tres años sin vender. Tres años sin cobrar. Tres años pagando impuestos, comunidad y silencios administrativos. La casa seguía figurando a nombre de la propietaria, pero el uso, el disfrute y la tranquilidad tenían otro nombre. Este cuento no tiene dragones ni brujas. Tiene algo peor: un sistema que confunde protección social con abandono del propietario. Porque nadie realojó al ocupante. Nadie ayudó a la propietaria. Pero alguien decidió que ella debía esperar. Esperar a que el problema se resolviera solo. Esperar a que la deuda no ahogara. Esperar a que la ley recordara para quién estaba escrita. Y aquí viene la moraleja, aunque no sea infantil. Cuando una sociedad permite que alguien viva gratis en la casa de otro durante años, no está protegiendo a los débiles. Está castigando al responsable. Y cuando el propietario pierde el control de su vivienda, no pierde solo un inmueble. Pierde seguridad jurídica. Pierde confianza. Pierde la sensación de que la ley está de su lado. Este cuento es real. Y lo más inquietante no es que ocurra. Es que ya no sorprende.
La inseguridad jurídica y económica que sienten muchos propietarios de viviendas en alquiler está teniendo efectos colaterales devastadores sobre los más vulnerables: familias jóvenes con niños pequeños, pensionistas, familias monoparentales, personas con ingresos limitados y quienes dependen de ayudas sociales o protección legal frente a impagos. Mientras el discurso público se centra en proteger al inquilino, se olvida que sin confianza del propietario no hay mercado que funcione . El miedo de quienes poseen viviendas hace que muchos decidan retirar sus inmuebles del alquiler o endurecer las condiciones de acceso, reduciendo drásticamente la oferta disponible. EL MIEDO DEL PROPIETARIO Alquilar una vivienda se ha convertido en una apuesta de alto riesgo para muchos propietarios. Las razones son claras: Impuestos y costes legales elevados en caso de impagos u ocupaciones. Procesos judiciales largos e inciertos , que pueden prolongarse meses o años. Inseguridad jurídica derivada de normas que no protegen de manera efectiva al propietario. El resultado es que los propietarios actúan de manera racional: prefieren no arriesgar , incluso aunque el potencial inquilino esté amparado por la ley como persona vulnerable. QUIÉNES SUFREN MÁS La inseguridad de los propietarios impacta de manera desigual. Los más afectados son los que dependen de ciertas protecciones o tienen menos recursos: Familias jóvenes con niños pequeños , que buscan estabilidad. Pensionistas y personas mayores , con ingresos fijos y limitados. Familias monoparentales , con responsabilidades y recursos reducidos. Personas con empleo temporal, autónomos o ingresos bajos , cuya estabilidad económica no siempre es constante. Inquilinos con apoyo social o ayudas , protegidos legalmente frente a impagos, pero percibidos como un riesgo por los propietarios. Cuanto más se calienta el mercado, más caros y escasos se vuelven los alquileres, y más difícil resulta para estas personas encontrar vivienda accesible. En otras palabras, quien más necesita protección es quien más sufre la contracción del mercado . CONSECUENCIAS PARA EL MERCADO DEL ALQUILER La combinación de miedo y regulación mal planteada tiene efectos claros y medibles: Menor oferta de viviendas para alquilar. Precios más altos , al reducirse la competencia por la demanda existente. Condiciones más duras para los inquilinos , como avales elevados y contratos restrictivos. Desconfianza en la inversión inmobiliaria , frenando nuevos proyectos y ampliaciones de oferta. Cuando la confianza del propietario desaparece, el mercado residencial se rompe , y la regulación, en lugar de corregir, termina agravando la crisis. RIESGO FUTURO DE INQUILINOS VULNERABLES Si la situación actual continúa: Los propietarios seguirán alquilando solo a perfiles percibidos como “seguros”, excluyendo a los más vulnerables. La oferta seguirá disminuyendo y los precios subirán. Las políticas de protección social y derechos de inquilinos no lograrán garantizar acceso a vivienda sin confianza del propietario . En resumen, las familias jóvenes, los pensionistas y las personas en riesgo económico seguirán siendo los más perjudicados , y cada aumento de tensión en el mercado les hará más difícil acceder a un alquiler digno. POSIBLES SOLUCIONES Para equilibrar la seguridad del propietario y la protección del inquilino vulnerable, se requieren medidas concretas y coherentes: Seguridad jurídica efectiva: procedimientos claros y rápidos frente a impagos y ocupaciones. Seguros de impago y protección para propietarios: mitigando riesgos y animando a alquilar a personas vulnerables. Incentivos fiscales: deducciones o beneficios para propietarios que alquilen a inquilinos protegidos legalmente. Mediación preventiva: servicios que resuelvan conflictos antes de llegar a juicio. Transparencia y educación: informar tanto a propietarios como a inquilinos sobre derechos, obligaciones y garantías reales. CONCLUSIÓN El miedo del propietario no es capricho, es racional . Pero si no se actúa para proteger su confianza, el mercado seguirá contrayéndose y los más vulnerables serán los que más lo sufran: familias jóvenes, pensionistas, familias monoparentales y personas con ingresos limitados. La solución pasa por equilibrio, seguridad jurídica y medidas inteligentes que protejan tanto al propietario como al inquilino. Solo así se podrá recuperar la confianza, aumentar la oferta de viviendas y garantizar un mercado de alquiler accesible para quienes más lo necesitan .